








ist
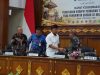
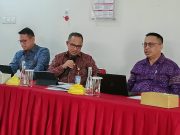
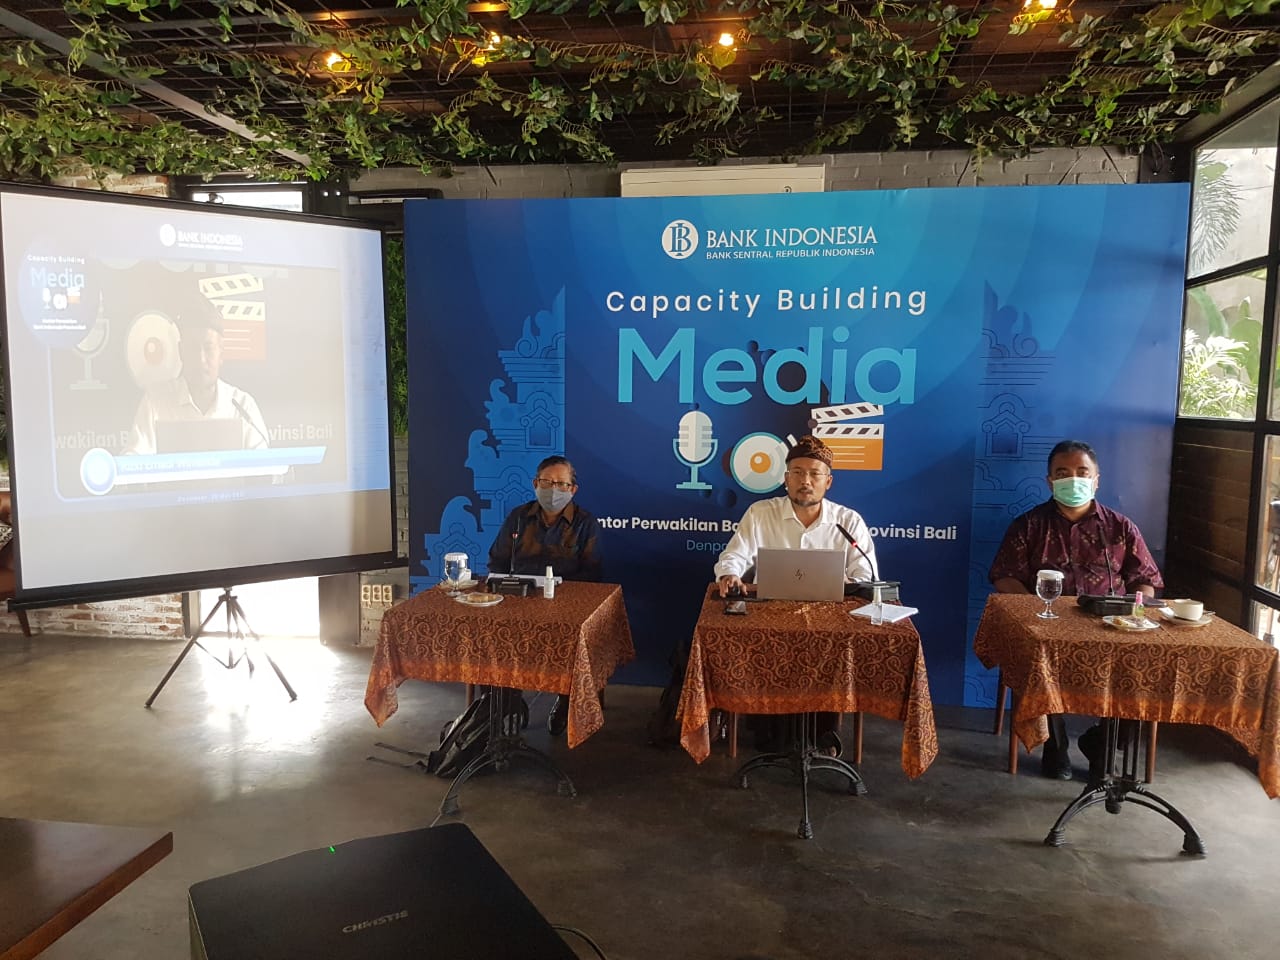
CAPACITY BUILDING – Suasana capacity building media BI Bali yang menampilkan dua narasumber yakni Deputi Kepala Perwakilan BI Bali Rizki Ernadi Wimanda dan dosen FEB Unud Murjana Yasa, Kamis (20/5).
DENPASAR (BALIVIRALNEWS) –
Bank Indonesia (BI) Bali, Kamis (20/5) menggelar capacity building media di sebuah rumah makan di bilangan Renon, Denpasar. Pada acara tersebut, BI Bali melalui Deputi Kepala Perwakilan BI Bali Rizki Ernadi Wimanda memaparkan mengenai kebijakan makroprudensial BI, sementara dosen Fakultas Ekonomi dan Bisnis (FEB) Unud Murjana Yasa mengulas mengenai perkembangan ekonomi Bali terkini.
Pada acara yang diikuti puluhan wartawan dari media cetak, elektronik dan online tersebut, Rizki Ernadi Wimanda menyatakan, kebijakan makroprudensial BI bertujuan antara lain melakukan pemantauan dan penilaian terhadap sisten keuangan secara keseluruhan, sementara tujuan akhirnya untuk menekan biaya krisis atau penurunan PDB.
Model risikonya, ujarnya, sebagian endogen dan korelasi dan ekspore lintas lembaga keuangan (contagion) penting. Menurutnya, kalibrasi kebijakan prudensial yakni fokus pada risiko sistemik (top down), dan fokus pada lembaga keuangan sistemik.
Rizki pada kesempatan itu juga menyinggung PBI No.16/11/PBI/2014 tentang pengaturan dan pengawasan makroprudensial. Tujuannya untuk mencegah dan mengurangi risiko sistemik. Yang dilakukan adalah penguatan ketahanan permodalan, pencegahan perilaku ambil risiko yang berlebihan seperti leverage yang berlebihan, pengendalian risiko kredit, likuiditas dan pasar, pembatasan konsentrasi eksposur, serta penguatan ketahanan infrastruktur keuangan.
Tujuan berikutnya, kata Rizki, mendorong fungsi intermediasi yang seimbang dan berkualitas. Ini dilakukan dengan cara fungsi intermediasi dapat berjalan serta penyeluran kredit yang sehat dan optimal.
Tujuan ketiga yakni meningkatkan efisiensi sistem keuangan dan akses keuangan. Untuk mencapai tujuan ini, BI melakukan peningkatan akses keuangan termasuk usaha mikro kecil dan menengah (UMKM) serta perluasan jangkauan perbankan kepada semua lapisan masyarakat.
Pada kesempatan itu, Rizki juga memaparkan sedikitnya 5 instrumen kebijakan makroprudensial di BI. Pertama, loan to value ratio (LTV) atau financing to value ratio (FTV). Ini menurut Rizki, merupakan rasio antara nilai kredit/pembiayaan yang diberikan bank umum konvensional maupun syariah terhadap nilai agunan, berupa properti pada saat pemberian kredit/pembiayaan berdasarkan hasil penilaian terkini.
Tujuan dari instrumen ini, berupaya menjaga sektor properti sebagai salah satu sektor pendorong pertumbuhan ekonomi, tumbuh secara berkelanjutan dalam jangka menengah dan panjang melalui antara lain mitigasi risiko sistemik melalui pengendalian risiko kredit, menghambat motif spekulasi pembelian properti dengan memanfaatkan kredit perbankan, dan memperkuat manajemen risiko bank.
Kedua, countercyclical buffer (CCB). Instrumen ini, katanya, ditujukan untuk melindungi bank dari perilaku ambil risiko berlebihan pada saat ekonomi ekspansi yang berpotensi menimbulkan risiko sistemik dan untuk menyediakan buffer modal guna mendukung keberlanjutan fungsi intermediasi bank tanpa khawatir dengan kondisi solvabilitas bank saat ekonomi tertekan.
Ketiga, rasio intermediasi makroprudensial (RIM). Kebijakan ini, ungkap Rizki, ditujukan pada pengelolaan fungsi intermediasi perbankan agar sesuai dengan kapasitas dan target pertumbuhan perekonomian serta tetap menjaga prinsip kehati-hatian. “RIM/RIM syariah juga mendorong terciptanya fungsi intermediasi yang seimbang dan berkualitas sehingga dapat mencegah dan mengurangi risiko dan perilaku perbankan yang cenderung prosiklikal. Kebijakan RIM/RIM Syariah mengakomodasi adanya keberagaman bentuk intermediasi perbankan dengan memasukkan investasi bank pada surat berharga,” ujar Rizki sembari menambahkan, penyaluran kredit bank ditentukan antara 84-94 persen dari total aset.
Keempat, penyangga likuiditas makroprudensial (PLM) yakni cadangan likuiditas minimum dalam rupiah yang wajib dipelihara oleh bank dalam bentuk surat berharga dalam rupiah yang dapat digunakan dalam operasi moneter. Besarnya ditetapkan BI persentase tertentu dari DPK bank dalam rupiah.
Kelima, pinjaman likuiditas jangka pendek (PLJP). Ini merupakan pinjaman dari BI kepada bank untuk mengatasi kesulitas lukuiditas jangka pendek yang membuat bank tak dapat memenuhi kewajiban GWM.
Sementara dosen FEB Unud Murjana Yasa lebih banyak mengulas soal perkembangan ekonomi Bali terkini saat pandemi melanda. Pada tahun 2020, pertumbuhan ekonomi RI -2,07 persen. “Untuk Bali, pertumbuhannya -9,31 persen,” ujarnya.
Menurutnya, hampir seluruh lapangan usaha terkontraksi. Dia pun menyebutkan 3 lapangan usaha yang mengalami kontraksi paling parah yakni transportasi (-31,79 persen), akomodasi dan makan minum -27,52 persen, serta listrik dan gas -16,49 persen.
Tingkat pengangguran terbuka (TPT) mulai Agustus 2017-Agustus 2020 meningkat 4,06 persen dibandingkan Agustus 2019. Pengangguran didominasi lulusan diploma dan perguruan tinggi, selain SMK.
Editor N. Sarmawa